Arnaques petits paiements : le piège à 2 euros
Une demande de 2 € peut sembler inoffensive, mais c'est le piège idéal pour une fraude carte de crédit de grande ampleur. Apprenez à déjouer ces arnaques.
L'arnaque à 2 € : pourquoi les arnaques petits paiements peuvent vous coûter cher
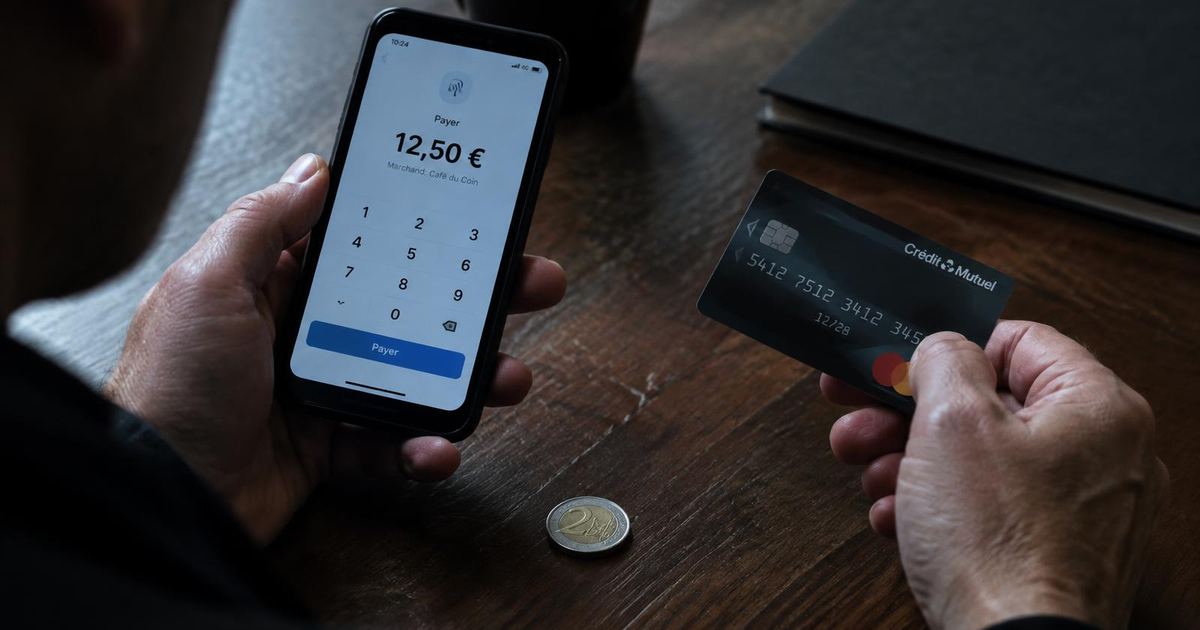
Une demande de seulement 2 € ou 3 € peut sembler sans importance. C'est précisément pour cela que cette méthode fonctionne. Des alertes récentes montrent que des fraudeurs usurpent l'identité de marques connues, proposant des cadeaux gratuits et ne demandant qu'une participation symbolique aux frais de port — une transaction minime qui peut exposer vos coordonnées bancaires et mener à une fraude carte de crédit massive.
À retenir
- La CCPC a lancé une alerte le 16 septembre 2026 concernant des arnaques réseaux sociaux imitant le Zoo de Dublin, proposant de faux cadeaux contre 2 à 3 € de frais de port.
- Un faible montant ne garantit pas la sécurité d'une offre. La cible réelle est souvent vos données bancaires ou votre identité.
- Logos, sites léchés et publications sponsorisées : tout peut être cloné par les cybercriminels.
- Ne payez jamais via une publicité sur les réseaux sociaux. Recherchez le site officiel de l'organisation pour vérifier l'offre.
- En cas de paiement suspect, contactez immédiatement votre banque et signalez la fraude aux autorités compétentes.
La fraude en ligne la moins chère est souvent la plus convaincante
Le prix fait partie du piège.
Une demande de 500 € déclenche naturellement la méfiance. Une requête de 2,50 € pour couvrir les frais d'envoi d'un cadeau gratuit semble trop dérisoire pour justifier une vérification approfondie. Ce fossé entre le montant demandé et le risque perçu est l'outil principal des auteurs d'arnaque financière.
Le 16 septembre 2026, la Commission irlandaise de protection des consommateurs (CCPC) a émis un avertissement CCPC concernant des arnaques usurpant l'identité du Dublin Zoo. Selon la CCPC, de fausses publications sur les réseaux sociaux utilisaient l'image de marque du zoo pour proposer des packs de rentrée scolaire ou des cadeaux, demandant simplement aux victimes de payer 2 ou 3 € de frais de port.
La leçon dépasse le cadre d'une seule organisation : un prix bas n'est jamais une preuve de légitimité.
Ce qu'un paiement de 2 € peut réellement exposer
Lorsqu'une page frauduleuse demande un petit paiement par carte, le montant affiché n'est que la partie émergée de l'iceberg. Saisir vos informations sur une interface de paiement non sécurisée livre vos identifiants bancaires aux criminels. Un formulaire peut aussi collecter votre nom, adresse et téléphone, facilitant le hameçonnage ou le vol identité ultérieur.
Le conseil de la CCPC est clair : contactez votre banque immédiatement si vous pensez avoir payé via un lien suspect. Selon les cas, votre conseiller pourra bloquer la carte ou entamer une procédure de chargeback (rétrofacturation).
La Commission rappelle également que les fraudeurs créent régulièrement des clones parfaits de sites de confiance. Un logo officiel ou une page « À propos » professionnelle ne sont pas des gages d'authenticité.
Pourquoi les arnaques réseaux sociaux sont-elles si efficaces ?
Le flux des réseaux sociaux compresse le temps de décision. Un nom reconnaissable, une image soignée et des commentaires enthousiastes (souvent faux) peuvent donner une impression de validation sociale avant même que l'utilisateur n'ait vérifié la destination du lien.
La directive est simple : s'arrêter, chercher et rester en sécurité. Il est conseillé de ne pas cliquer directement sur les publicités sociales en cas de doute, mais de rechercher manuellement l'organisation concernée.
Cette étape est cruciale car une page clonée peut sembler identique à l'originale tout en utilisant un nom de domaine ou un circuit de paiement frauduleux.
Un contrôle de 60 secondes avant de payer
- Arrêtez-vous. Ignorez les comptes à rebours ou les mentions « stock limité » qui poussent à l'urgence.
- Recherchez indépendamment. Ouvrez une nouvelle fenêtre de navigation pour trouver le site officiel au lieu d'utiliser le lien de la publicité.
- Vérifiez l'offre à la source. Si une organisation offre réellement quelque chose, l'info sera présente sur ses canaux officiels.
- Inspectez le vendeur. Cherchez des coordonnées réelles et des avis indépendants. Ne vous fiez pas aux témoignages affichés sur le site même.
- Questionnez les demandes inhabituelles. Un objet gratuit qui exige soudainement un paiement par carte doit vous alerter.
- Protégez vos accès. Ne saisissez jamais de mots de passe ou de documents d'identité simplement parce qu'une page semble « pro ».
- Au moindre doute, fuyez. Rater une offre à 3 € est bien moins coûteux que de livrer vos accès financiers à un escroc.
La sécurité place de marché en ligne : un enjeu d'infrastructure
On ne peut pas demander aux utilisateurs de devenir des experts en cybersécurité à chaque clic. L'éducation est vitale, mais les systèmes numériques doivent offrir de meilleurs signaux sur l'identité de ceux qui opèrent derrière un compte ou une annonce.
Cela ne signifie pas que la vérification élimine toute fraude. Une identité vérifiée n'est pas une garantie absolue d'honnêteté, et les plateformes doivent maintenir des outils de signalement et de modération. Cependant, réduire l'anonymat rend la tromperie plus difficile et la responsabilité plus claire.
C'est d'autant plus vrai que l'IA facilite la création de contenus frauduleux ultra-réalistes. Le vieux réflexe « ça a l'air pro, donc c'est vrai » devient obsolète.
Le rôle de Safegram et les services actifs
La stratégie de Safegram repose sur la réduction des zones d'ombre plutôt que sur la simple apparence.
- ACTUELLEMENT : Safegram est disponible sur iOS et Android. La vérification des utilisateurs, créateurs et entreprises est opérationnelle. La place de marché Safegram Exchange impose que les vendeurs soient vérifiés avant de proposer des produits ou services.
- EN DÉVELOPPEMENT : Nous continuons d'améliorer les outils de réservation, de découverte et les expériences assistées par IA.
- PRÉVU : L'automatisation renforcée de la sécurité, les protections familiales et les signaux de confiance avancés font partie de notre feuille de route.
La vérification, via la technologie Didit, permet d'établir qui est derrière un compte (sans que Safegram ne stocke de données biométriques), mais la vigilance reste de mise : utilisez toujours des paiements sécurisés en ligne et signalez tout comportement suspect.
Que faire si vous avez déjà payé ?
N'attendez pas de voir si l'objet arrive.
Contactez votre banque pour signaler que vos coordonnées ont été saisies sur un site frauduleux. Demandez le blocage de la carte. Rompez tout contact avec le vendeur. Conservez les captures d'écran, l'URL du site et les reçus. Signalez la fraude aux autorités locales. Les pratiques commerciales trompeuses peuvent également être rapportées à la CCPC.
Restez vigilant face aux tentatives de relance : une fois qu'un fraudeur sait qu'un numéro est actif, il peut tenter de nouvelles approches (faux messages de livraison, fausses alertes de sécurité bancaire).
Conclusion
L'arnaque la plus habile n'est pas toujours celle qui demande le plus d'argent. C'est parfois celle qui demande une somme si dérisoire que vous baissez votre garde. Dans un monde numérique où tout peut être copié, la confiance nécessite des preuves, pas seulement des apparences. Avant de payer, même 2 €, vérifiez la source.
Foire aux questions (FAQ)
Une demande de paiement de 2 € est-elle forcément une arnaque ?
Non, des frais légitimes existent. Le signe d'alerte est une offre inhabituellement généreuse qui sert de prétexte pour vous faire saisir vos coordonnées de carte bancaire.
Quel était l'objet de l'avertissement CCPC de septembre 2026 ?
La CCPC a alerté sur des arnaques usurpant l'identité du Dublin Zoo via des publicités réseaux sociaux, demandant 2 à 3 € de port pour de faux cadeaux.
Un site frauduleux peut-il copier le logo d'une vraie entreprise ?
Oui. La CCPC souligne que les logos, les images et les pages institutionnelles sont très faciles à cloner. Le design ne prouve pas l'authenticité.
Dois-je cliquer sur une pub pour vérifier si une offre est réelle ?
Non. La méthode la plus sûre est de quitter la publicité et de vous rendre manuellement sur le site officiel de la marque via votre navigateur.
Que faire si j'ai saisi mes coordonnées bancaires ?
Appelez votre banque immédiatement. Elle pourra bloquer votre carte et vous conseiller sur les démarches de remboursement possibles.
Où signaler une fraude en ligne ?
En France, vous pouvez utiliser la plateforme THÉSÉE ou signaler le contenu sur Signal-Conso. Toute arnaque financière doit être déclarée aux autorités.
La vérification garantit-elle la sécurité sur Safegram ?
La vérification réduit l'incertitude sur l'identité de l'interlocuteur, mais elle ne remplace pas la vigilance individuelle concernant la qualité des produits ou les transactions.
La place de marché Safegram Exchange est-elle opérationnelle ?
Oui, Safegram Exchange est actif. Nous continuons d'y déployer de nouvelles fonctionnalités de sécurité et de commerce de manière progressive.
Références sources
- Competition and Consumer Protection Commission, « CCPC warns of online scams impersonating Dublin Zoo », 16 septembre 2026.
- CCPC, « Scrolling Smart: Check Before You Click », 17 mars 2026.
- CCPC, « How to spot a scam », 23 avril 2026.
- CCPC, « Fake online shops — what to watch out for », guide du consommateur.
- CCPC, « CCPC warns of scams and unexpected charges », 25 juin 2026.
More from Safegram
Try Safegram
Privacy-first social and a verified marketplace, built in Dublin.